내 집 마련을 준비하는 30대가 알아야 할 부동산 기초
30대가 내 집 마련 전에 대출 규제·현금흐름·제도 자격·숨은 비용을 점검하고, 자신의 상황에 맞는 선택지와 단계별 계획을 세우도록 돕는 실전 가이드입니다.
내 집 마련을 준비하는 30대가 알아야 할 부동산 기초
먼저 결론부터
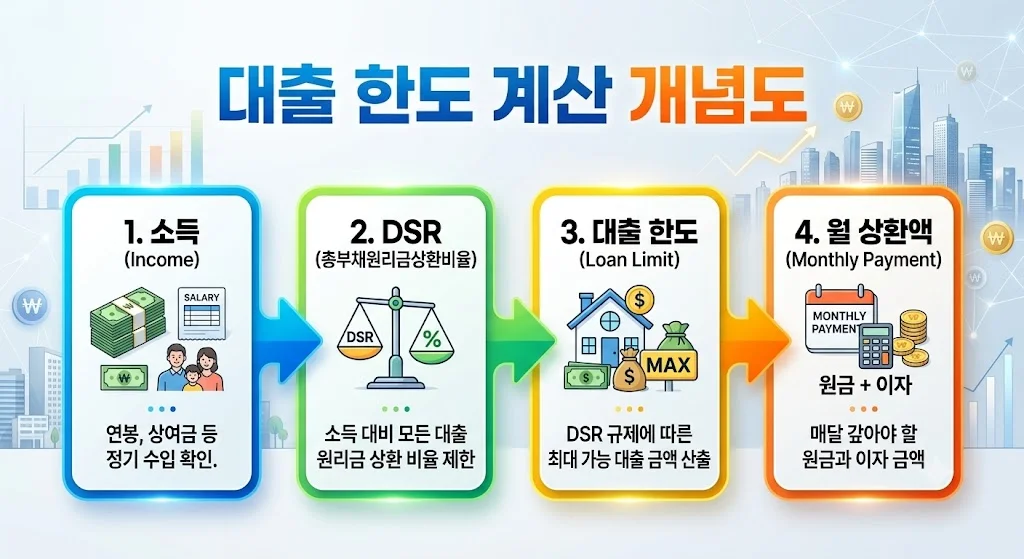
내 집 마련의 출발점은 "얼마짜리 집을 살까"가 아니라 **"내가 매달 안정적으로 갚을 수 있는 금액이 얼마인가"**입니다.
2025년 7월부터 스트레스 DSR 3단계가 시행되고 있고, 수도권·규제지역 주택담보대출 한도도 강화되었습니다. 예전 기사나 선배의 경험담대로 계산하면 대출 가능액이 크게 어긋날 수 있습니다.
지금 할 일은 ① 내 대출 가능액 계산 → ② 이용 가능한 제도(청약, 정책대출) 확인 → ③ 숨은 비용 반영 → ④ "지금 사기 / 더 모으기 / 전월세 유지" 세 시나리오 비교 순서입니다.
이 글은 특정 상품이나 매수 시점을 권유하지 않습니다. 선택지와 위험 요인을 정리해 본인이 판단하도록 돕는 글입니다.
1. 이런 고민, 혼자만 하는 게 아닙니다
월급은 오르는데 집값과 전세금은 더 빨리 오르는 것 같습니다.
결혼이나 출산 계획이 있는데 지금 전세를 유지할지, 무리해서 살지 결정하지 못하고 있습니다.
맞벌이인데 아이가 태어나면 한 사람의 소득이 줄어들 수 있고, 이직이나 커리어 전환도 고민 중입니다.
청약, 특례대출, DSR 같은 용어가 매년 바뀌어서 무엇이 나에게 해당하는지 모르겠습니다.
30대는 소득이 오르는 시기인 동시에 결혼, 육아, 교육비, 커리어 변화 같은 큰 지출과 불확실성이 한꺼번에 오는 시기입니다. 그래서 집 문제는 "부동산 문제"가 아니라 **"내 인생 현금흐름 문제"**로 봐야 합니다.
2. 왜 지금 기초를 알아야 할까
집은 대부분의 가정에서 가장 큰 단일 지출이자 가장 큰 부채입니다. 이 시기에 몇 가지 실수가 생기면 영향이 오래갑니다.
대출은 보통 20~40년 갚기 때문에 소득이 줄어드는 시기(육아 휴직, 이직, 사업)와 겹칩니다.
규제와 지원 제도가 자주 바뀝니다. 같은 소득이라도 시기에 따라 대출 한도가 달라집니다.
집을 사면 나중에 마음이 바뀌어도 되돌리기 어렵습니다. 팔 때 세금과 비용이 들고, 거래가 잘 안 될 수도 있습니다.
3. 핵심 개념 쉽게 이해하기
용어 | 뜻 | 쉬운 예시 |
|---|---|---|
LTV | 집값 대비 대출 비율 | 6억 집에 LTV 70%면 최대 4.2억까지 대출 가능 |
DTI/DSR | 연소득 대비 연간 원리금 상환 비율 (DSR은 모든 대출을 합산) | 연소득 1억, DSR 40%면 모든 대출의 연 상환액 합이 4천만 원 이내 |
스트레스 DSR | 금리가 오를 때를 가정해 가산금리를 얹어 한도를 계산하는 방식 | 실제 금리가 4%여도 한도 계산은 더 높은 금리로 해서 한도가 줄어듦 |
취득세 | 집을 살 때 내는 세금 | 주택 가격과 면적, 보유 주택 수에 따라 다름 |
청약 | 새 아파트를 분양받기 위한 제도 | 가점제, 추첨제, 특별공급(신혼부부·생애최초 등)이 있음 |
정책대출 | 국가 재원으로 지원하는 저금리 대출 (디딤돌, 신생아 특례 등) | 소득·자산·주택 가격 요건이 있음 |
2026년 8월 기준으로 확인한 흐름
스트레스 DSR 3단계가 2025년 7월 시행되었고, 수도권·규제지역은 스트레스 금리 하한이 더 높게 적용됩니다(2025년 10월 대책).
수도권·규제지역 주택담보대출 6억 원 한도 규제가 적용되고 있다는 자료가 있습니다.
신혼부부 특별공급 소득 기준 완화와 부부 중복 청약 허용이 2026년부터 시행된다는 자료가 있습니다.
생애최초 취득세 감면은 2026년 1월 이후 취득분부터 조건이 조정되었다는 자료가 있습니다.
위 내용은 자주 바뀝니다. 계약 전에는 반드시 아래 공식 확인처에서 다시 확인하세요.
4. 선택지 비교: 지금 사기 vs 더 모으기 vs 전월세 유지
구분 | 지금 매수 | 1~3년 더 준비 | 전월세 유지 |
|---|---|---|---|
어떤 상황에 고려하나 | 소득이 안정적이고 10년 이상 거주 계획이 있으며 비상금이 충분한 경우 | 자기자본이 부족하거나, 이직·출산 계획으로 소득 변동이 예상되는 경우 | 직장이나 지역 이동 가능성이 크고, 주거비 유연성이 중요한 경우 |
장점 | 주거 안정, 임대차 갱신 걱정 감소, 자산 형성 가능성 | 대출 부담 완화, 제도 자격(청약 가점, 혼인 기간 등) 정비 시간 확보 | 초기 목돈 부담이 적고 이동이 쉬움 |
단점·위험 | 금리 상승, 가격 하락, 유동성 부족, 소득 감소 시 압박 | 그사이 가격이 오를 수도, 내릴 수도 있음. 전월세 상승 위험 | 임대료 상승, 계약 갱신 불안, 자산 형성이 시장 성과에 좌우 |
필요 확인 | 월 상환액이 세후 소득의 몇 %인지, 최악 시나리오 견딜 수 있는지 | 저축 계획, 청약통장 상태 | 남는 돈을 어디에 어떻게 운용할지 계획 |
어느 쪽이 정답인지는 시장 예측이 아니라 내 소득의 안정성, 가족 계획, 거주 기간이 정합니다.
5. 실제 사례로 계산해 보기 (가상의 사례)
아래는 이해를 돕기 위한 가상 사례입니다. 실제 대출 한도는 금융기관 심사 결과로 결정됩니다.
김 씨 부부 (35세 동갑, 맞벌이, 자녀 계획 1년 이내)
부부 합산 연소득 9,000만 원 (세후 월 약 630만 원 가정)
자기자본 1.5억 원
목표: 6억 원 아파트 (수도권)
① 초기 비용 (대략)
집값 6억 원 − 자기자본 1.5억 원 = 대출 필요액 약 4.5억 원(이사비, 세금, 수리비 제외)
취득세 등: 6억 원 이하·전용 85㎡ 이하 주택이면 기본세율 약 1%대(부가세 포함 시 1.1% 안팎)로, 6억 원의 약 1.1%는 약 660만 원 수준입니다. 감면 대상이면 달라집니다.
중개보수: 매매 2억~9억 구간 상한요율 0.4% 적용 시 약 240만 원(부가세 별도, 지자체 조례 확인)
이사·도배·청소·가전 등: 300만~1,000만 원 이상을 별도 예상
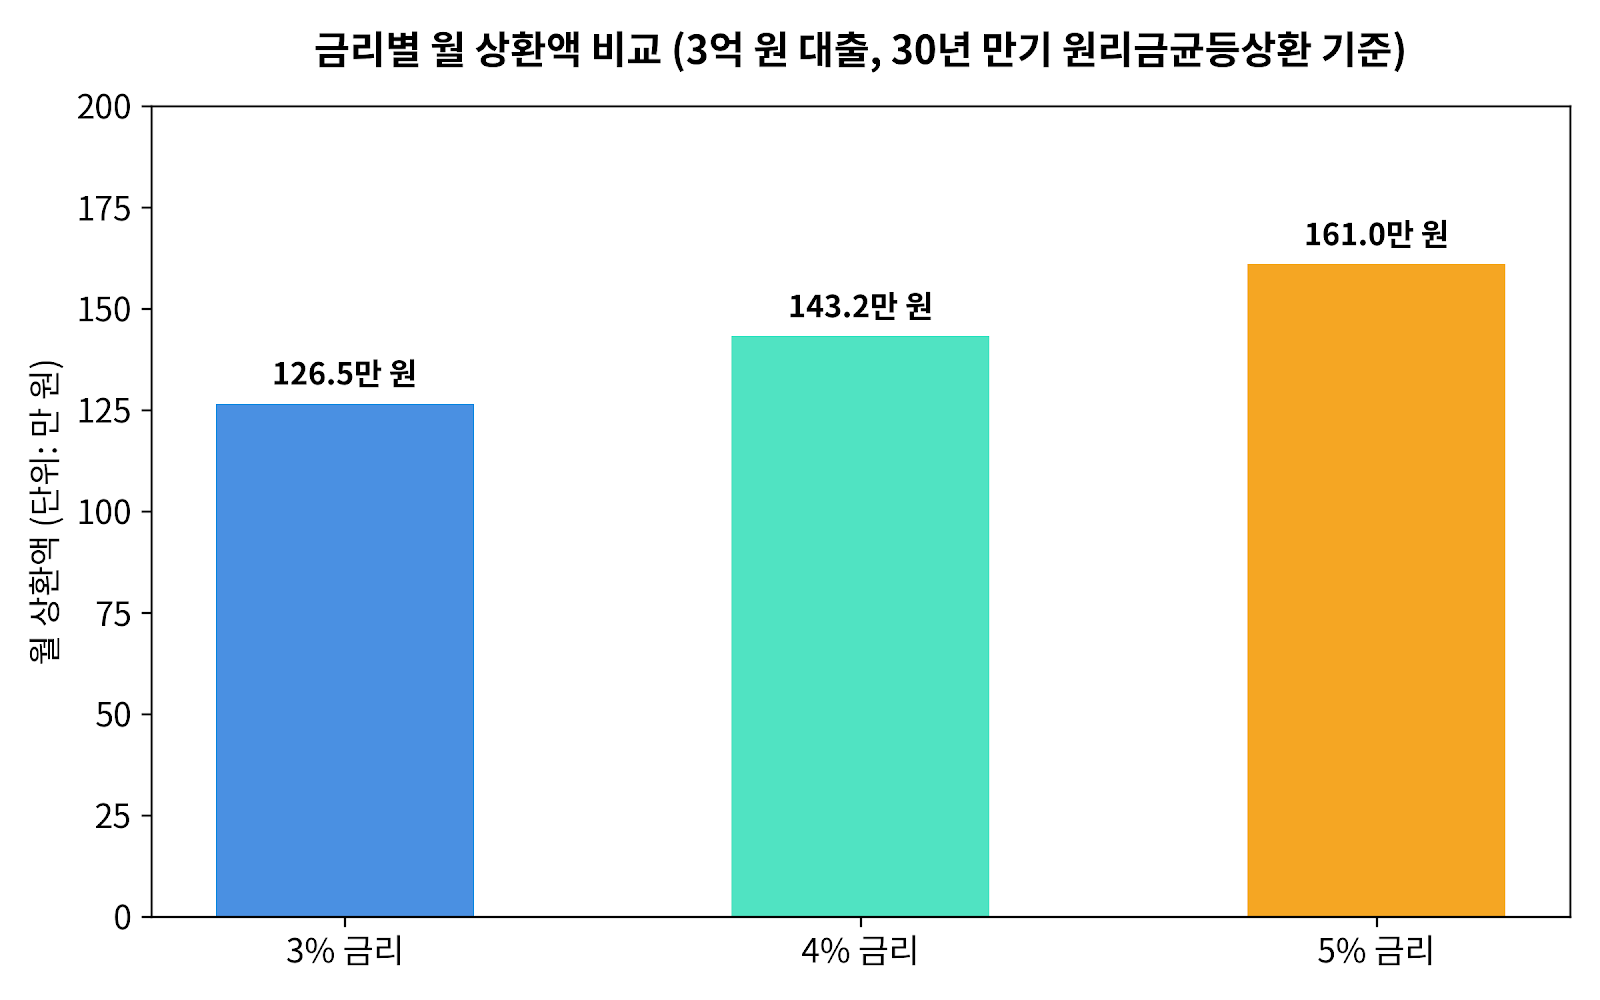
② 월 상환액 (원리금균등, 30년, 연 4% 가정)
대출 4.5억 원 → 월 약 215만 원 (금리가 1%p 오르면 약 25만 원 이상 증가)
세후 월 630만 원 기준 약 34%
③ 점검할 질문
출산 후 한 사람이 1년 육아휴직을 하면 월 소득이 얼마로 줄어드는가?
이 경우에도 월 215만 원 상환과 생활비, 육아비를 감당할 수 있는가?
금리가 1~2%p 올랐을 때도 버틸 수 있는가?
④ 결론 대신 선택지
시나리오 A: 그대로 매수 (비상금 6개월치 이상 확보 조건)
시나리오 B: 더 낮은 가격대 주택으로 조정
시나리오 C: 1~2년 더 저축하고 자격 요건 정비
시나리오 D: 정책대출 요건에 맞는지 확인 후 비교 (아래 참고)
6. 단계별 실행 방법
1단계 (이번 주): 현재 상태 정리
세후 월 소득, 고정 지출, 기존 대출(학자금, 신용, 자동차), 자산(예금, 투자, 청약통장) 표 작성
2단계 (이번 달): 대출 가능액 확인
은행 대출 상담이나 금융감독원·은행 앱의 모의 조회로 DSR 기준 대략적인 한도 확인
기존 대출이 있으면 DSR에 합산된다는 점 반영
3단계 (1~2개월): 이용 가능한 제도 확인
청약홈: 청약통장 가입 기간·예치금, 특별공급 자격 확인
주택도시기금·마이홈: 디딤돌, 신생아 특례 등 소득·자산·주택 요건 확인
위택스·지자체: 취득세 감면 대상 여부 확인
신생아 특례대출 참고: 2026년 자료 기준으로 대출 접수일 기준 2년 이내 출산·입양 가구를 대상으로 하며, 소득·순자산 요건이 있습니다. 소득 상한, 한도, 금리는 수시로 조정되므로 마이홈 포털 최신 공고로 확인하세요.
4단계 (2~3개월): 지역·단지 비교
출퇴근 시간, 학군·어린이집, 병원, 생활 인프라를 직접 확인
최근 실거래가는 국토교통부 실거래가 공개시스템에서 확인 (호가가 아니라 실제 거래가 중심)
평일 저녁과 주말에 각각 현장 방문
5단계: 계약 전 점검
등기부등본(근저당, 압류), 건축물대장(위반건축물 여부), 토지이용계획 확인
계약금은 보통 10%. 특약(대출 불가 시 해제 등) 문구를 확인하세요.
필요하면 법무사나 공인중개사 등 전문가와 상담
6단계: 입주 후
금리 변동 대비 비상금 유지, 대출 조건 재점검, 중도상환 수수료 확인
7. 비용 · 시간 · 위험 요인
비용
취득세, 중개보수, 법무사 비용, 채권 매입, 이사·수리비, 그리고 입주 후 재산세·종합부동산세 여부, 관리비, 수선충당금
시간
준비부터 입주까지 통상 3~12개월. 청약은 공고 일정에 맞춰 수개월에서 수년이 걸릴 수 있음
위험 요인
금리 위험: 변동금리 대출은 금리 상승 시 월 상환액이 커짐
가격 위험: 매수 후 가격이 내릴 수 있음. 특히 대출 비중이 높으면 위험이 커짐
유동성 위험: 팔고 싶어도 원하는 가격과 시기에 팔리지 않을 수 있음
소득 위험: 이직, 육아휴직, 질병으로 소득이 감소할 수 있음
제도 변경 위험: 세금·대출 규제가 바뀔 수 있음
건강·가족 위험: 예기치 못한 의료비, 가족 구성 변화
8. 흔히 하는 실수
최대 한도까지 대출받기: 은행이 빌려주는 금액과 내가 편하게 갚을 수 있는 금액은 다릅니다.
자기자본을 모두 투입하기: 비상금까지 넣으면 작은 일에도 무너집니다. 생활비 6개월치 이상은 남겨 두세요.
부대비용 누락: 세금·수수료·수리비를 빼고 계산하면 계획이 어긋납니다.
한 사람의 소득만 확정 소득으로 보기: 육아, 이직 시나리오를 넣어 점검하세요.
주변 분위기, 기사 헤드라인만 믿기: 개인의 조건과 시장 상황은 다릅니다.
제도 자격을 놓치기: 청약통장 납입 중단, 혼인 기간, 소득·자산 기준 등을 미리 확인하지 않아 신청 자체를 못 하는 경우가 있습니다.
계약서·등기 확인 생략: 중개인이나 매도인 말만 믿지 마세요.
9. 나만의 체크리스트
재무 점검
세후 월 소득과 고정 지출을 정리했다
비상금(생활비 6개월 이상)을 따로 두었다
기존 대출을 포함한 DSR을 확인했다
월 상환액이 세후 소득에서 감당 가능한 수준인지 계산했다
금리 +1~2%p 시나리오를 계산했다
가족·직장 점검
출산·육아 계획과 소득 변화를 반영했다
이직·전환 가능성을 고려했다
향후 5~10년 거주 계획이 있다
제도·계약 점검
청약통장, 특별공급 자격을 확인했다
정책대출(디딤돌, 신생아 특례 등) 요건을 확인했다
취득세 감면 여부를 확인했다
등기부등본과 건축물대장을 확인했다
계약 특약(대출 불가 시 해제 등)을 검토했다
10. 핵심 요약
내 집 마련의 기준은 가격이 아니라 상환 가능성과 생활 안정성입니다.
스트레스 DSR과 지역별 대출 규제 때문에 예전 방식의 계산은 맞지 않을 수 있습니다.
지금 매수, 더 준비, 전월세 유지 중 정답은 사람마다 다릅니다.
취득세, 중개보수, 수리비 등 부대비용을 반드시 포함하세요.
소득이 줄어드는 시나리오(육아, 이직)와 금리 상승 시나리오를 꼭 시험해 보세요.
제도는 자주 바뀌므로 공식 사이트에서 최신 내용을 확인하세요.